Ante la posibilidad de fenómenos climáticos extremos, el productor asesor de seguros Omar Eduardo Reyna explicó qué deben tener en cuenta los conductores al momento de revisar sus pólizas y advirtió que no todas las coberturas ofrecen la misma protección.
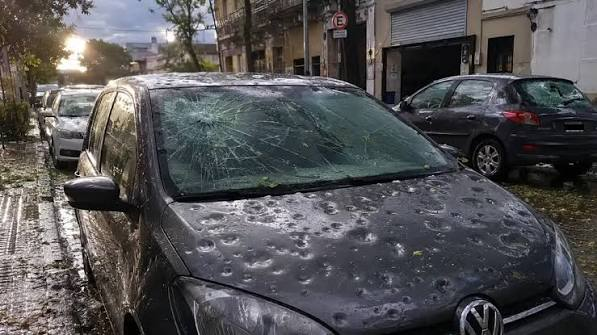
La alerta por el Súper Niño vuelve a poner en agenda los riesgos que las lluvias intensas, las inundaciones, el granizo y la caída de árboles pueden representar para los vehículos. En este contexto, conocer los alcances del seguro resulta fundamental para evitar sorpresas al momento de realizar un reclamo.
En diálogo con la radio, Reyna, productor asesor de seguros con matrícula 79.611 de la Superintendencia de Seguros de la Nación (SSN) y productor de Federación Patronal Seguros y Seguros Rivadavia, remarcó que “no todas las coberturas son iguales” y señaló la importancia de consultar las condiciones específicas de cada póliza.
Granizo e inundaciones: qué hay que revisar
Uno de los puntos centrales es la cobertura por granizo. Según explicó el especialista, es necesario consultar con el productor asesor y la compañía aseguradora para determinar si la protección contratada tiene un límite económico o si es ilimitada.
“Hay que consultar con el productor y la empresa de seguros, a ver si la cobertura de granizo es limitada o no”, sostuvo.
La diferencia puede ser determinante ante una tormenta que provoque daños importantes en la carrocería del vehículo. Por eso, no alcanza con saber que se cuenta con un seguro: también es necesario conocer hasta qué monto responde la compañía y bajo qué condiciones.
En cuanto a las inundaciones, Reyna explicó que estos daños pueden estar contemplados dentro de las coberturas correspondientes, aunque es indispensable verificar que estén expresamente incluidas en la póliza contratada.
En ese sentido, aclaró que tanto la protección contra el granizo como otras coberturas adicionales no son obligatorias. Para contar con ellas, deben estar incorporadas en las condiciones del seguro.
La diferencia entre terceros y todo riesgo
Otro aspecto importante es distinguir entre la cobertura básica contra terceros y las opciones adicionales que pueden contratarse para ampliar la protección del vehículo.
Reyna explicó que la cobertura contra terceros es la que viene incorporada como base, mientras que otras protecciones deben contratarse de manera adicional, de acuerdo con las condiciones que ofrece cada compañía.
Además, señaló que la cobertura contra todo riesgo es la que permite acceder a la protección por daños parciales al propio vehículo, según los términos de la póliza y las franquicias que correspondan.
Esto cobra especial relevancia ante eventos climáticos que pueden ocasionar daños de distinta magnitud. Un conductor puede tener seguro vigente, pero eso no significa necesariamente que su compañía vaya a cubrir cualquier desperfecto sufrido por su propio automóvil.
La recomendación: revisar la póliza antes de una tormenta
Frente a la posibilidad de fenómenos meteorológicos severos, el productor asesor recomendó que los conductores no esperen a sufrir un daño para averiguar qué protección tienen contratada.
La principal sugerencia es consultar con el productor asesor de seguros y revisar las condiciones de la póliza, especialmente los límites de cobertura por granizo y las cláusulas vinculadas con inundaciones y otros eventos climáticos.
“Hay que consultar bien y saber si tenemos la cobertura ilimitada y no un solo evento”, advirtió Reyna.
La recomendación es clara: tener un seguro vigente no siempre significa estar cubierto frente a todos los riesgos climáticos. Conocer las exclusiones, los topes de indemnización y los adicionales contratados puede marcar la diferencia cuando llega el momento de reclamar por los daños.